

comdirect

- 18.21K Rezensionen
- 4,3
- Downloads
- 1.000.000+
 Analyse von Appgk
Wer seine Bankgeschäfte meistens unterwegs erledigt, merkt schnell, ob eine Finanz-App wirklich Zeit spart oder nur das Online-Banking in ein kleineres Fenster packt. Bei comdirect steht für mich eine Funktion besonders im Mittelpunkt: die Chat-Überweisung. Sie macht aus einer Überweisung keinen komplizierten Formularvorgang, sondern einen Dialog, in dem ich den Auftrag schrittweise eingeben kann. Das klingt zunächst unspektakulär, verändert im Alltag aber spürbar, wie schnell ich eine Zahlung beginne und kontrolliere.
Ich habe die Anwendung als mobile Banking-App betrachtet, nicht als allgemeines Haushaltsbuch oder als reine Börsen-App. Sie gehört zur Kategorie Finanzen und wird von comdirect – eine Marke der Commerzbank AG entwickelt. Die App ist kostenlos und für alle Altersgruppen freigegeben. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 59.000 Bewertungen und mehr als einer Million Installationen wirkt sie wie ein etabliertes Werkzeug für Menschen, die ihre Bankgeschäfte regelmäßig per Smartphone erledigen.
Die Chat-Überweisung als Mittelpunkt der Nutzung
Ich betrachte die Chat-Überweisung nicht nur als bequemere Eingabe, sondern auch als Ablauf, bei dem eine stabile Verbindung und ein klarer Kopf wichtig sind. In diesem Abschnitt geht es darum, warum ich vor dem Start die nötigen Zahlungsangaben bereitlege und den Auftrag erst freigebe, wenn ich seine Einzelheiten in Ruhe prüfen kann.
Weshalb ein Dialog angenehmer sein kann als ein Formular
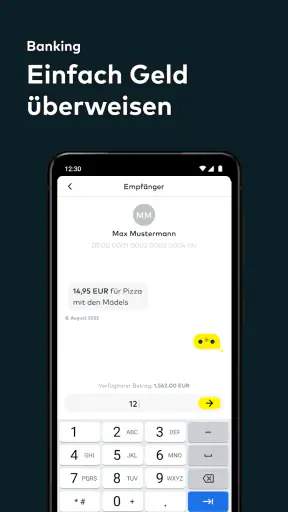
Eine klassische Überweisung verlangt meistens, dass ich mehrere Felder in der richtigen Reihenfolge ausfülle: Empfänger, IBAN, Betrag und Verwendungszweck. Wenn ich kurz abgelenkt werde, muss ich prüfen, an welcher Stelle ich aufgehört habe. Die Chat-Überweisung von comdirect setzt dagegen auf eine Unterhaltung. Die App fragt die notwendigen Angaben nacheinander ab, sodass ich mich jeweils auf einen einzelnen Schritt konzentrieren kann.
Für mich liegt der Vorteil weniger in einer spektakulären Neuerung als in der geringeren mentalen Last. Wenn ich eine Rechnung zwischen zwei Terminen begleichen möchte, brauche ich nicht ständig zwischen Feldern zu springen. Ich kann den Namen des Empfängers eingeben, danach den Betrag und anschließend den Zweck ergänzen. Der Ablauf fühlt sich eher wie eine kurze Nachricht an als wie ein Verwaltungsformular.
Das ist besonders praktisch, wenn ich eine Zahlung nicht lange vorbereiten muss. Bei einer bekannten Person oder einem vertrauten Unternehmen weiß ich meist sofort, was ich überweisen möchte. Die Chat-Ansicht hilft dabei, den Vorgang linear zu halten. Sie ist damit nicht bloß eine andere Oberfläche, sondern eine Entscheidungshilfe: Ich sehe, welcher Teil der Zahlung gerade noch fehlt.
Die Funktion ist kein Ersatz für Aufmerksamkeit
Der dialogartige Ablauf nimmt mir die Verantwortung für die Prüfung nicht ab. Gerade bei einer Überweisung sollte ich Empfänger, Kontodaten und Betrag vor der Freigabe sorgfältig kontrollieren. Eine freundlich wirkende Unterhaltung kann sonst den Eindruck vermitteln, der Vorgang sei automatisch sicher. Das wäre eine falsche Erwartung.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Mein wichtigster Tipp lautet deshalb: Den letzten Kontrollschritt nicht überspringen, auch wenn die Eingabe schnell ging. Besonders bei neuen Empfängern würde ich die IBAN nicht nur anhand des Namens beurteilen. Ein bekannter Kontaktname ist keine Garantie dafür, dass die hinterlegten Bankdaten stimmen. Die Chat-Überweisung macht die Eingabe zugänglicher, aber sie ersetzt nicht die eigene Kontrolle.
Wer regelmäßig dieselben Zahlungen ausführt, profitiert außerdem davon, den Verwendungszweck bewusst zu formulieren. Eine kurze, verständliche Notiz erleichtert später die Suche in den Umsätzen. Das ist ein kleiner Arbeitsablauf, der im Alltag mehr bringt als die bloße Geschwindigkeit: Ich kann eine Zahlung später leichter zuordnen, wenn der Zweck nicht nur aus einer unklaren Abkürzung besteht.
Die besten Aspekte von comdirect
Das solltest du über comdirect wissen
Ein realistischer Alltagseinsatz
Stell dir vor, du bekommst morgens eine Nachricht von einem Freund, der dich an deinen Anteil für ein gemeinsames Essen erinnert. Du öffnest die App, startest die Überweisung und arbeitest dich durch den Dialog. Statt auf einer Seite nach dem nächsten Feld zu suchen, beantwortest du die einzelnen Fragen. Danach prüfst du die Zusammenfassung und gibst den Auftrag frei.
Ich finde diesen Ablauf vor allem dann angenehm, wenn ich das Smartphone mit einer Hand benutze oder unterwegs nur kurze Aufmerksamkeitsspannen habe. Die App passt besser zu einem spontanen Zahlungsvorgang als eine überladene Banking-Oberfläche. Gleichzeitig würde ich bei einer größeren Summe nicht einfach nebenbei überweisen. Dort ist die ruhige Kontrolle wichtiger als die schnelle Bedienung.
Ein weiterer sinnvoller Einsatz ist die Zahlung einer Rechnung, deren Angaben ich gerade aus einer E-Mail oder einem Dokument übernehme. Die schrittweise Eingabe senkt das Risiko, dass ich ein Feld übersehe. Trotzdem sollte ich die Daten nicht blind kopieren. Ich würde nach dem Einfügen kurz prüfen, ob keine zusätzliche Leerzeile, kein Zahlendreher oder ein abgeschnittener Verwendungszweck entstanden ist.
Was die App neben dem zentralen Ablauf leistet
Die Anwendung ist nicht nur wegen des Chat-Ansatzes interessant. Sie bündelt mobiles Banking in einer einzelnen Oberfläche, sodass ich für eine alltägliche Überweisung nicht auf die mobile Website ausweichen muss. Für mich ist das der entscheidende Unterschied zu Lösungen, die auf dem Smartphone zwar funktionieren, aber wie verkleinerte Desktop-Seiten wirken.
Die aktuelle Version trägt die Nummer 26.0.0. Das allein sagt nichts über die Qualität jedes einzelnen Bildschirms aus, zeigt aber, dass die App als fortlaufend gepflegtes Produkt gedacht ist. Veröffentlicht wurde sie am 29.01.2018 und sie läuft ab iOS beziehungsweise Android 9. Wer ein deutlich älteres Gerät verwendet, sollte vor der Installation prüfen, ob das Betriebssystem die Voraussetzung erfüllt.
Ich würde die App deshalb als Zugang zu den eigenen comdirect-Finanzgeschäften verstehen, nicht als unabhängigen Vergleichsdienst für mehrere Banken. Wer Konten verschiedener Institute in einer einzigen App zusammenführen möchte, sucht wahrscheinlich eher eine Multibanking-Lösung. comdirect ist für mich stärker, wenn das eigene Banking bereits dort stattfindet und die direkte Verbindung wichtiger ist als eine zentrale Übersicht über viele Anbieter.
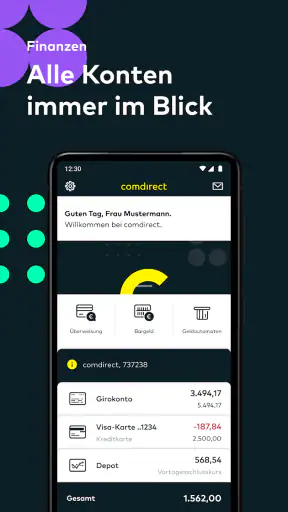
Screenshots
Netzverbindung: wichtig für den eigentlichen Bankvorgang
Bei einer Banking-App ist die Verbindung nicht bloß eine Komfortfrage. Für Kontostände und Zahlungsaufträge muss ich damit rechnen, dass die App mit dem Bankdienst kommunizieren muss. Deshalb starte ich eine Überweisung lieber dort, wo ich eine stabile Verbindung und ein paar ruhige Augenblicke habe, statt mich darauf zu verlassen, dass ein angefangener Vorgang unterwegs jederzeit problemlos weitergeht.
Wenn das Netz stockt, würde ich nicht sofort denselben Auftrag erneut absenden. Erst prüfe ich, ob die App eine Bestätigung oder einen aktuellen Status anzeigt, und kontrolliere anschließend die Kontobewegungen. So vermeide ich, aus Unsicherheit denselben Betrag ein zweites Mal anzustoßen. Für eine dringende Zahlung ist es sinnvoll, vorab einen Ort mit verlässlicher Verbindung zu wählen.
Der beste Anwendungsfall: schnelle, kontrollierte Standardzahlungen
Am meisten überzeugt mich die Chat-Überweisung bei wiederkehrenden, überschaubaren Zahlungen: der eigene Anteil an einer Rechnung, eine private Rückzahlung oder eine normale Rechnung, die ich nicht aufschieben möchte. In solchen Situationen kenne ich den Zweck und kann die Angaben ohne lange Vorbereitung liefern. Der Dialog führt mich durch den Vorgang, ohne mich mit einer großen Eingabemaske zu konfrontieren.
Für Menschen, die beim mobilen Banking schnell den Überblick verlieren, ist das ein echter Pluspunkt. Die Funktion wirkt weniger technisch und kann den Einstieg erleichtern. Auch Nutzer, die selten Überweisungen per Smartphone ausführen, finden vermutlich leichter heraus, welcher Schritt als Nächstes kommt. Ich würde sie daher besonders Personen empfehlen, die zwar digital bezahlen möchten, aber keine Freude an komplexen Bankoberflächen haben.
Weniger ideal ist der Ablauf, wenn ich viele Zahlungen hintereinander erledigen muss oder umfangreiche Angaben benötige. Ein Dialog kann bei einer einzelnen Überweisung übersichtlich sein, bei einer ganzen Liste aber langsamer wirken als eine Oberfläche, in der ich mehrere Aufträge direkt überblicke. Für geschäftliche Abläufe mit vielen Empfängern würde ich deshalb zuerst prüfen, ob die mobile App den eigenen Arbeitsstil wirklich unterstützt.
Auch bei einer ungewöhnlichen Zahlung kann das Formularprinzip Vorteile haben. Wenn ich einen langen Verwendungszweck, spezielle Empfängerangaben oder mehrere Prüfschritte brauche, möchte ich alle Informationen manchmal gleichzeitig sehen. Die Chat-Überweisung ist dann zwar nicht unbrauchbar, aber ihr größter Vorteil – die lineare Führung – wird weniger wichtig.
Unterwegs: bequem, aber nicht in jeder Situation passend
Im Zug oder auf dem Bürgersteig ist die App als Zugang zum eigenen Banking praktisch, doch dort teile ich Aufmerksamkeit und Bildschirm oft mit anderen Dingen. Ich würde eine Zahlung nicht zwischen hastigen Blicken auf eine Nachricht freigeben. Bei schlechtem Empfang oder einer unruhigen Umgebung ist es besser, den Vorgang später in Ruhe zu beenden, statt einen Betrag und eine IBAN unter Zeitdruck zu kontrollieren.
Für kurze Prüfungen und eine einzelne Standardüberweisung kann die mobile Bedienung gut in den Alltag passen. Wer dagegen regelmäßig größere Beträge bewegt, viele Buchungen abgleichen oder parallel Belege vergleichen muss, arbeitet möglicherweise lieber am größeren Bildschirm. Das ist kein Urteil gegen die App, sondern eine praktische Grenze des Smartphone-Formats.
Die wichtigsten Reibungspunkte im täglichen Gebrauch
Der größte mögliche Nachteil des Chat-Ansatzes ist für mich die eingeschränkte Übersicht während der Eingabe. In einem klassischen Formular kann ich oft zurückblicken und mehrere Felder direkt vergleichen. In einem Dialog erscheinen die Angaben nacheinander. Das wirkt freundlich, verlangt aber, dass ich am Ende besonders aufmerksam auf die Zusammenfassung schaue.
Ein zweiter Punkt betrifft die Gewohnheit. Wer jahrelang mit einem traditionellen Online-Banking-Formular gearbeitet hat, empfindet die Unterhaltung möglicherweise nicht als schneller, sondern zunächst als Umweg. Die Funktion ist vor allem dann sinnvoll, wenn ich eine geführte Eingabe schätze. Wer lieber alles auf einmal einträgt und anschließend selbst kontrolliert, könnte mit einer klassischen Banking-App besser zurechtkommen.
Die kostenlose Nutzung ist ein guter Einstieg, sollte aber nicht mit einem Versprechen über jede mögliche Bankleistung verwechselt werden. Die App ist ein Werkzeug für comdirect-Kunden und kein neutraler Finanzberater. Ich würde sie nicht als Ersatz für persönliche Beratung betrachten, wenn es um komplexe Finanzentscheidungen, langfristige Planung oder eine ausführliche Bewertung von Anlageprodukten geht.
Auch die Altersfreigabe ab null Jahren sagt nur etwas über die formale Einstufung der Inhalte aus. Sie bedeutet nicht, dass ein Kind selbstständig Bankgeschäfte erledigen sollte. Finanzielle Aufträge brauchen ein geeignetes Konto, die nötige Berechtigung und eine verantwortungsvolle Nutzung. Für Erwachsene ist die Einstufung unproblematisch; bei gemeinsam genutzten Geräten würde ich trotzdem auf getrennte Zugänge und eine saubere Gerätesicherheit achten.
Wenn etwas nicht klappt: ruhig prüfen statt doppelt handeln
Ein unterbrochener Ablauf ist bei einer Zahlung besonders unangenehm, weil ich nicht raten möchte, ob der Auftrag angekommen ist. Meine praktische Regel wäre, vor einem zweiten Versuch erst den aktuellen Kontostand und die Umsätze zu prüfen und der Anzeige einen Moment Zeit zu geben. Ein erneuter Auftrag ohne Statuskontrolle kann aus einer bloßen Verzögerung eine doppelte Zahlung machen.
Auch bei einem Tippfehler sollte ich nicht voraussetzen, dass die Chat-Ansicht den Fehler automatisch erkennt. Ich prüfe die Eingaben vor dem Freigeben und lese vor allem IBAN, Betrag und Verwendungszweck noch einmal als zusammenhängende Angaben. Wenn etwas unklar bleibt, ist es vernünftiger, den Auftrag nicht abzuschicken und die Empfängerdaten zuerst über einen vertrauenswürdigen Kanal zu klären.
Sicherheit beginnt vor dem Tippen
Eine Banking-App kann einen Auftrag übersichtlich darstellen, aber die Sicherheit hängt auch vom Verhalten ab. Ich würde die Anwendung nur auf einem Gerät verwenden, das mit einer Bildschirmsperre geschützt ist. Außerdem sollte ich Benachrichtigungen so einstellen, dass sensible Inhalte nicht vollständig auf dem Sperrbildschirm erscheinen. Das ist kein spezieller Vorteil der App, aber bei mobilen Überweisungen besonders relevant.
Bei einer unerwarteten Zahlungsaufforderung würde ich nicht einfach den Chat starten und die Daten übernehmen. Wenn eine Nachricht Druck macht oder eine angebliche Rechnung plötzlich neue Kontodaten nennt, sollte ich den Empfänger über einen unabhängigen Weg prüfen. Die einfache Eingabe ist dann gerade der Grund, warum ich bewusst langsamer werden muss.
Praktisch finde ich die Gewohnheit, nach jeder wichtigen Überweisung den Umsatz später noch einmal zu kontrollieren. So sehe ich nicht nur, dass ich den Auftrag abgeschickt habe, sondern kann auch nachvollziehen, wie er in der Kontobewegung erscheint. Für die persönliche Ordnung ist das nützlich, besonders wenn ich mehrere ähnliche Zahlungen im Monat habe.
Verbindung und Datenverbrauch im Alltag
Wer unterwegs auf sein Datenvolumen achtet, kann Bankgeschäfte gezielt auf Momente mit verlässlichem WLAN verschieben. Bei einer Finanz-App würde ich dabei Komfort nie über Datenschutz stellen: Ein öffentliches Netz ist nicht automatisch die beste Wahl für sensible Vorgänge. Entscheidend ist, dass ich die Verbindung bewusst auswähle und keine Zahlungsdaten in einer hektischen Umgebung eingebe.
Für die Planung hilft eine einfache Gewohnheit: Rechnungsangaben zunächst bereitlegen, dann die App öffnen und den Auftrag konzentriert eingeben. So muss ich nicht lange zwischen E-Mail, Dokument und Banking hin- und herwechseln. Das reduziert Ablenkung und macht es leichter, die fertige Zahlung noch einmal sauber zu kontrollieren.
Für wen sich comdirect besonders lohnt
Mein stärkstes Empfehlungsszenario ist ein bestehendes comdirect-Konto in Verbindung mit dem Wunsch, Standardüberweisungen auf dem Smartphone unkompliziert zu erledigen. Die App passt zu Menschen, die direkte Bankgeschäfte bevorzugen und eine geführte Eingabe angenehmer finden als eine große Formularseite. Die Chat-Überweisung ist dabei kein Spielzeug, sondern eine kleine Veränderung, die häufige Aufgaben weniger sperrig macht.
Auch für Nutzer, die unterwegs oft nur wenige Minuten haben, kann die Oberfläche gut passen. Ich kann den Vorgang Schritt für Schritt eingeben und anschließend gezielt prüfen. Wer dagegen eine einzige App für mehrere Bankverbindungen, detaillierte Haushaltsplanung und institutübergreifende Auswertungen sucht, sollte die eigenen Anforderungen genauer vergleichen. In diesem Fall könnte eine spezialisierte Finanzübersicht die bessere Ergänzung sein.
Für Anleger, die vor allem Wertpapierhandel, Marktanalysen oder umfangreiche Depotfunktionen erwarten, würde ich die App ebenfalls nicht allein nach der Chat-Überweisung beurteilen. Ihr überzeugendster Bereich ist für mich das alltägliche Banking. Je weiter ich mich von einfachen Kontozahlungen entferne, desto wichtiger wird die Frage, ob die vorhandenen Funktionen zu meinem konkreten Finanzalltag passen.
Mein Urteil nach dem praktischen Blick
comdirect macht die Überweisung nicht grundsätzlich neu, aber die Chat-Überweisung verändert den Bedienweg sinnvoll. Ich mag, dass die App mich nicht sofort mit einer vollständigen Maske konfrontiert, sondern die Eingabe in verständliche Schritte teilt. Das hilft besonders bei kurzen, normalen Zahlungen und macht mobiles Banking weniger trocken und fehleranfällig in der Bedienung.
Mein Vorbehalt bleibt, dass ein geführter Dialog nicht automatisch für jede Situation die schnellste Lösung ist. Bei vielen Aufträgen, ungewöhnlichen Angaben oder dem Wunsch nach maximaler Übersicht kann ein klassisches Online-Banking oder eine andere Finanz-App besser passen. Wer sich diese Grenze bewusst macht und den abschließenden Kontrollschritt ernst nimmt, bekommt hier aber ein angenehm zugängliches Werkzeug.
Unterm Strich würde ich die kostenlose comdirect-App einem Freund empfehlen, der sein comdirect-Banking überwiegend mobil erledigt und bei Überweisungen eine klare Führung schätzt. Die große Verbreitung mit über einer Million Installationen und die durchschnittliche Bewertung von 4,3 zeigen, dass sie viele Nutzer erreicht. Für mich zählt jedoch vor allem der konkrete Nutzen: Bei einer einzelnen Alltagsüberweisung spart die Chat-Überweisung nicht zwingend viele Sekunden, sie spart eher unnötiges Suchen und macht den Ablauf verständlicher. Genau darin liegt ihre Stärke.
Häufig gestellte Fragen zu comdirect
Was ist comdirect und welche Funktionen bietet die App?
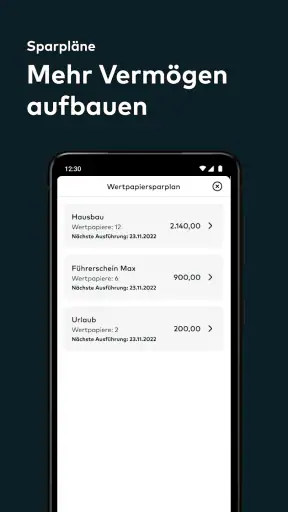
Die comdirect-App ist die mobile Banking-Anwendung der comdirect, einer Marke der Commerzbank. Nach der Anmeldung können Nutzer unter anderem Kontostände prüfen, Überweisungen ausführen, Umsätze kontrollieren und ihre Konten verwalten. Je nach Produkt stehen außerdem Wertpapierhandel, Depotübersichten, Sparpläne, mobile Freigaben und weitere Finanzfunktionen zur Verfügung. Der genaue Funktionsumfang kann vom verwendeten Konto, Depot und aktuellen App-Version abhängen.
Wie sicher ist die comdirect-App beim mobilen Banking?
Die comdirect-App verwendet verschiedene Sicherheitsmechanismen, damit der Zugriff auf Konten und Depots geschützt bleibt. Dazu gehören typischerweise eine persönliche Anmeldung, Gerätebindung sowie Freigaben für bestimmte Vorgänge. Auf kompatiblen Smartphones können zusätzlich biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung genutzt werden. Trotzdem sollten Nutzer ihr Betriebssystem aktuell halten, keine Zugangsdaten weitergeben und die App ausschließlich aus offiziellen App-Stores installieren.
Kann ich mit der comdirect-App Überweisungen und Echtzeitüberweisungen durchführen?
Mit der comdirect-App lassen sich gewöhnliche Überweisungen bequem unterwegs erfassen und freigeben. Vor dem Absenden können Empfänger, Betrag und Verwendungszweck kontrolliert werden. Ob eine Echtzeitüberweisung verfügbar ist, welche Gebühren anfallen und wie schnell das Geld gutgeschrieben wird, hängt von den aktuellen Bedingungen, dem gewählten Konto und der Empfängerbank ab. Deshalb sollten Nutzer die Angaben und die angezeigten Kosten vor jeder Bestätigung sorgfältig prüfen.
Ist die comdirect-App auch für Wertpapierhandel und Depotverwaltung geeignet?
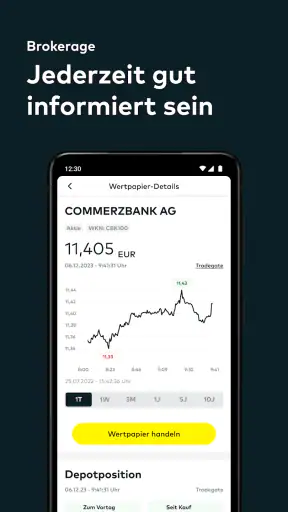
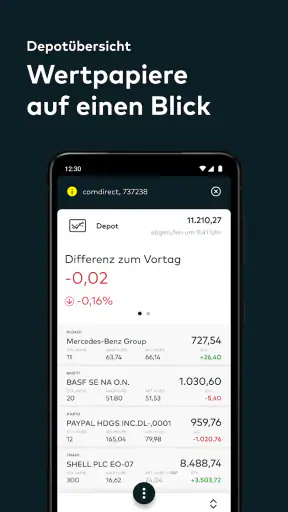
Ja, die comdirect-App richtet sich nicht nur an Nutzer eines Girokontos, sondern kann auch für die Verwaltung eines comdirect-Depots verwendet werden. Je nach Angebot lassen sich Kurse und Depotbestände ansehen sowie Wertpapierorders oder Sparpläne verwalten. Für aktive Anleger sind aktuelle Kursinformationen, Orderdetails und mögliche Handelskosten besonders wichtig. Die konkrete Darstellung und verfügbare Funktion kann sich je nach Wertpapier, Handelsplatz und App-Version unterscheiden.
Welche Voraussetzungen gelten für die Nutzung der comdirect-App?
Für die Nutzung wird in der Regel ein comdirect-Zugang sowie ein kompatibles Android- oder iOS-Gerät benötigt. Nach der Installation müssen Nutzer die App einrichten und die vorgesehenen Sicherheits- oder Freigabeverfahren aktivieren. Eine stabile Internetverbindung ist für die meisten Funktionen erforderlich. Vor dem Download sollten Interessierte außerdem prüfen, ob ihr Smartphone die aktuelle Betriebssystemversion unterstützt und ausreichend Speicherplatz für die App bereitstellt.













